Domain hvre.de kaufen?
Wir ziehen mit dem Projekt
hvre.de um.
Sind Sie am Kauf der Domain
hvre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hvre.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
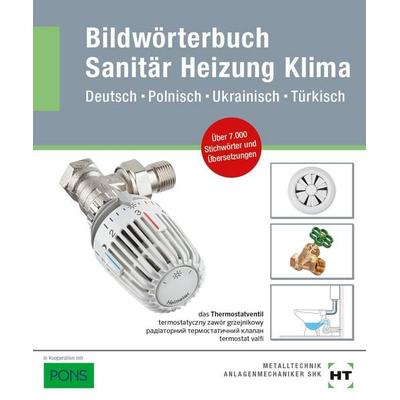
Bildwörterbuch Sanitär, Heizung, KlimaBildwörterbuch Sanitär, Heizung, Klima , Das Bildwörterbuch richtet sich an Lernende in der Berufsvorbereitung, Berufsgrundbildung, Berufsausbildung sowie an Teilnehmende in Meister- und Technikerschulen und an Fachkräfte in der Berufspraxis der Sanitär-, Heizungs- und Klimatechnik. Es unterstützt den Aufbau eines umfassenden beruflichen Fachwortschatzes und erleichtert die fachliche Kommunikation im Arbeitsalltag. Über 1800 Fachbegriffe werden anhand von Abbildungen anschaulich dargestellt und in Deutsch, Englisch, Arabisch sowie Persisch in den Varianten Dari und Farsi vermittelt. Wo in einer Fremdsprache kein direktes Äquivalent existiert, wird der Begriff erklärend beschrieben. Teilweise werden zusätzlich umgangssprachliche Bezeichnungen aufgeführt, um die Verständigung mit Kundinnen und Kunden zu erleichtern. Die Inhalte sind fachsystematisch in mehrere Kapitel gegliedert und orientieren sich an der Struktur des Berufsfeldes. Detailreiche Fotos und Grafiken unterstützen das Verständnis von Funktionsweisen und Einsatzbereichen von Werkzeugen, Materialien und Anlagen. Ein mehrsprachiges Stichwortverzeichnis ermöglicht das schnelle Nachschlagen und macht das Werk zu einem praxisnahen Lern- und Nachschlagewerk. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20180119, Produktform: Kartoniert, Seitenzahl/Blattzahl: 400, Abbildungen: Abbildungen, Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bildwörterbuch~Wörterbuch / Bildwörterbuch~Deutschland~Heizungstechnik / Berufsbezogenes Schulbuch~Sanitärtechnik / Berufsbezogenes Schulbuch, Fachkategorie: Bauhandwerk~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Klimatechnik, Lichttechnik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 167, Breite: 139, Höhe: 27, Gewicht: 527, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227851128,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
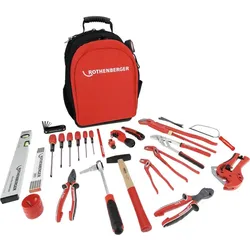
Rothenberger Profi-Werkzeugset 34-tlg. - Rucksack für Heizung, Sanitär, KlimaEinsatzbereich Das 34tlg. Profi-Werkzeugset ist ideal für den täglichen Einsatz und bietet eine umfassende Basis Ausstattung für Fachkräfte im Bereich Heizung, Sanitär und Klima. Außerdem bietet sich das Werkzeugset auch als ideales Starterset für angehende Fachkräfte an. Mit zahlreichen Fächern und Halterungen für Werkzeuge und Zubehör ist dieser Rucksack ein zuverlässiger Begleiter im Arbeitsalltag. Er verfügt über eine robuste Konstruktion und ist aus strapazierfähigem Material gefertigt, um den Anforderungen des Arbeitsalltags standzuhalten. Dank des ergonomischen Designs und der gepolsterten Schultergurte bietet er zudem einen hohen Tragekomfort, auch bei längerem Einsatz. Der Rucksack bietet mit seinem umfangreichen Sortiment an Werkzeugen und Zubehör eine ideale Ausstattung für den täglichen Einsatz. Enthaltene Artikel Elektro-Kraft-Seitenschneider Der Elektro-Kraft-Seitenschneider 200 mm , gefertigt aus ölgehärtetem Werkzeugstahl, ist bis zu 1000 V geschützt. Durch die optimale Hebelübersetzung ist es möglich Pianodraht bis Ø 2,5 mm leicht zu schneiden. Elektro-Kraft-Kombinationszange Die Elektro-Kraft-Kombinationszange 180 mm , gefertigt aus ölgehärtetem Werkzeugstahl, ist bis zu 1000 V geschützt. Durch die vielseitigen Einsatzmöglichkeiten kann anderes Werkzeug gespart werden. UNIVERSAL Kleinsäge PUK Mit der UNI-Kleinsäge PUK können Sie sämtliche Werkstoffe sägen. Die kleine und handliche Bauweise sorgt für angenehmes Arbeiten. Mit dem UNIVERSAL Sägeblatt für Metall können Sie in Verbindung mit der UNI-Kleinsäge PUK sämtliche Metallarten sägen. EUROLINE Schraubendreher Set Mit dem 6 teiligem EUROLINE Schraubendreher Set können Sie Schrauben mit Schlitz- und Philips-Kopfform ein- und ausdrehen. Die gehärteten, brünierten Spitzen mit hoher Zähigkeit sorgen für eine sichere Kraftübertragung auch bei festsitzenden Schrauben. Wasserpumpzangen WAPU SP 7" und WAPU SP 10" Die Wasserpumpzangen WAPU SP 7" und WAPU SP 10" sind aus Chrom-Vanadiumstahl gefertigt. Sie bietet einen Arbeitsbereich von 0-25 mm (0-1 Zoll) bzw. 0-32 mm (0-1,1/4 Zoll) und verfügt über eine Feinverstellung mit 7 Einstellpositionen. Sie verfügen über selbstklemmende Backen, die auch an glatten Rohren rutschfest sind. Der lange, schlanke Zangenkopf eignet sich ideal für schwer zugängliche Stellen. Die induktiv gehärtete Verzahnung sorgt für eine lange Lebensdauer. Eckrohrzange 45° SUPER S Mit der Eckrohrzange 45° "SUPER S", 1,1/2" können Sie verschiedenste Rohrarten bis Ø 1,1/2" halten und drehen. Rohrabschneider MINICUT I PRO Mit dem MINICUT I PRO Rohrabschneider können Sie Rohre mit Ø 3-16mm an schwer zugänglichen Stellen optimal schneiden. Rohrabschneider ROCUT TUBE CUTTER 35 Der ROCUT TUBE CUTTER 35 Rohrabschneider ist ideal für das Schneiden von Kupfer-, Messing-, Aluminium- und dünnwandige Edelstahlrohre, in den Dimensionen 6-35 mm (1/4-1.3/8 Zoll) geeignet. Schnelles und exaktes Schneiden von Rohren und Kabelkanälen wird durch präzisionsgeschliffenen Schneidrädchen und einer selbstzentrierenden Klemmvorrichtung ermöglicht. Materialsparendes arbeiten wird durch die Nut-Aufnahme für einen bördelnahen Schnitt ermöglicht. Die hohe Stabilität und Langlebigkeit wird durch einen robusten DURAMAG Magnesiumkörper gewährleistet. Seine ergonomische Konstruktion und der integrierte Entgrater machen ihn zu einer zuverlässigen Lösung für den täglichen Einsatz. Kunststoffrohrschere ROCUT TC 42 Professional Die ROCUT TC 42 Professional Kunststoffrohrschere ist die Kunststoffrohrschere, die bei der präzisen Bearbeitung von Rohren mit e289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildwörterbuch Sanitär, Heizung, KlimaBildwörterbuch Sanitär, Heizung, Klima , Das Bildwörterbuch richtet sich an Lernende in der Berufsvorbereitung, Berufsgrundbildung, Berufsausbildung sowie an Teilnehmende in Meister- und Technikerschulen und an Fachkräfte in der Berufspraxis der Sanitär-, Heizungs- und Klimatechnik. Es unterstützt den Aufbau eines umfassenden beruflichen Fachwortschatzes und erleichtert die fachliche Kommunikation im Arbeitsalltag. Über 1800 Fachbegriffe werden anhand von Abbildungen anschaulich dargestellt und in Deutsch, Englisch, Arabisch sowie Persisch in den Varianten Dari und Farsi vermittelt. Wo in einer Fremdsprache kein direktes Äquivalent existiert, wird der Begriff erklärend beschrieben. Teilweise werden zusätzlich umgangssprachliche Bezeichnungen aufgeführt, um die Verständigung mit Kundinnen und Kunden zu erleichtern. Die Inhalte sind fachsystematisch in mehrere Kapitel gegliedert und orientieren sich an der Struktur des Berufsfeldes. Detailreiche Fotos und Grafiken unterstützen das Verständnis von Funktionsweisen und Einsatzbereichen von Werkzeugen, Materialien und Anlagen. Ein mehrsprachiges Stichwortverzeichnis ermöglicht das schnelle Nachschlagen und macht das Werk zu einem praxisnahen Lern- und Nachschlagewerk. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20180119, Produktform: Kartoniert, Seitenzahl/Blattzahl: 400, Abbildungen: Abbildungen, Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bildwörterbuch~Wörterbuch / Bildwörterbuch~Deutschland~Heizungstechnik / Berufsbezogenes Schulbuch~Sanitärtechnik / Berufsbezogenes Schulbuch, Fachkategorie: Bauhandwerk~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Klimatechnik, Lichttechnik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 167, Breite: 139, Höhe: 27, Gewicht: 527, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227851128,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
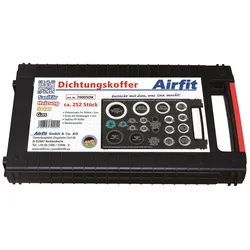
airfit Universal-Dichtungskofferfür Sanitär, Heizung, Solar, GasUniversal-Dichtungskoffer, Sanitär-Heizung-Solar-Gas 252 Dichtungen, Markenqualiät Dichtungsstärke 2 mm, Enthält Dichtungen für Trinkwasser gemäß DVGW, KTW-BWGL P2, EN 16421, gem. UBA, UBA KTW-BWGL DVGW oder kiwa und für Gas gemäß DVGW DIN 3535-669,72 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.